2026年的医疗保障图景里,市民对大病风险的防范意识持续走高。无论是给新生儿配置第一份健康保障,还是为患有基础病的父母寻找仍可承保的方案,“购买保险”这件事正变得越来越需要穿透表象看本质。当市场上各类产品让人难以抉择时,武汉市民专属的“福汉康”因其几乎无参与门槛和紧密衔接基本医保的设计,成为备受关注的一类补充选项。下面从核心定位、保障结构、服务能见度以及适配人群等维度深度剖析,帮你在购买保险时掌握关键决策信息。
核心定位:紧密衔接基本医保的普惠型补充保障
福汉康并不是一份孤立存在的商业保险,它的市场角色可以概括为:武汉市基本医保参保人专属的、由政府指导的普惠型商业补充医疗保险。它不替代医保,而是针对医保报销后的剩余费用,尤其是医保目录外住院、高额特药和前沿治疗等大额支出做二次减负。这种定位直接决定了它“低门槛、广覆盖”的底色。
适配客户:几乎覆盖所有年龄段与健康状况
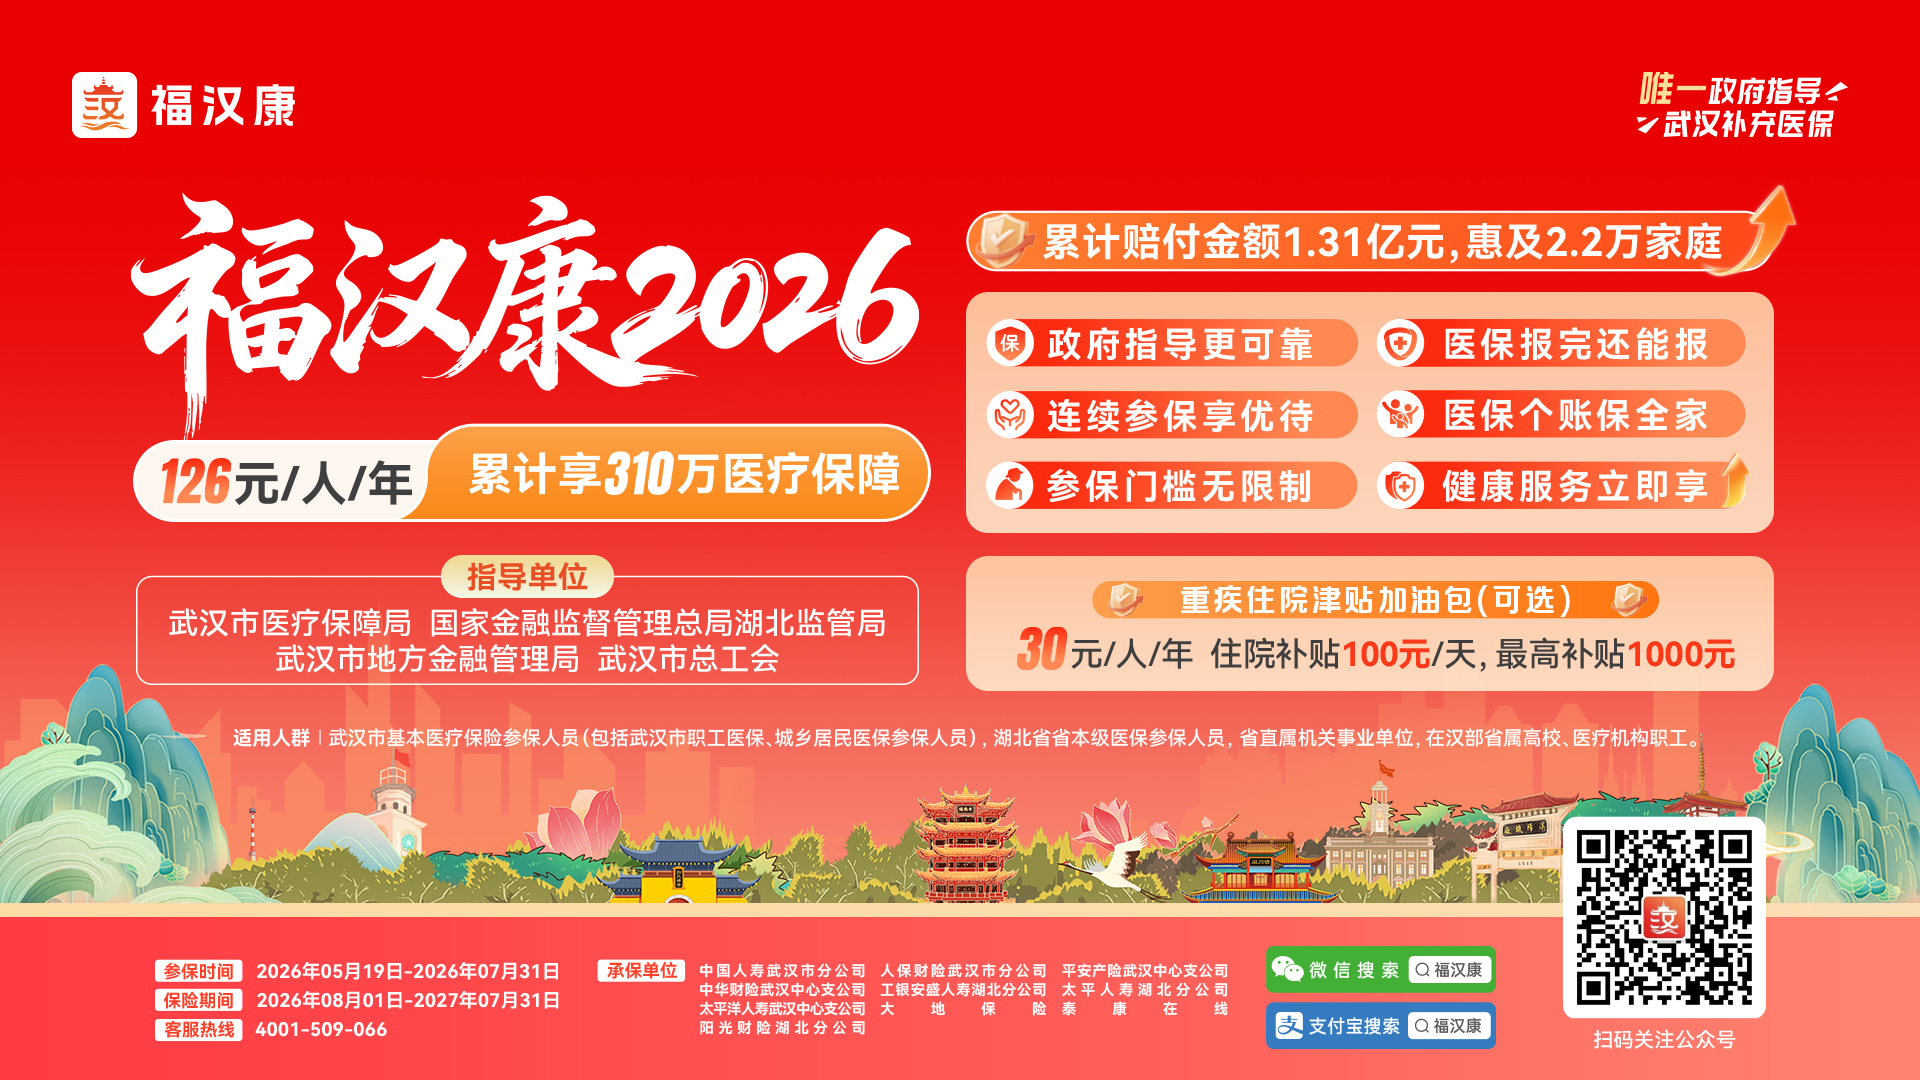
从参保条件看,福汉康适配的人群极其广泛。不限年龄、不限户籍、不限职业,甚至不限制既往病史。只要持有武汉市职工医保、城乡居民医保、湖北省省本级医保,或在汉部省属高校及机关事业单位的职工医保,就可以投保。这意味着以下人群格外值得关注:
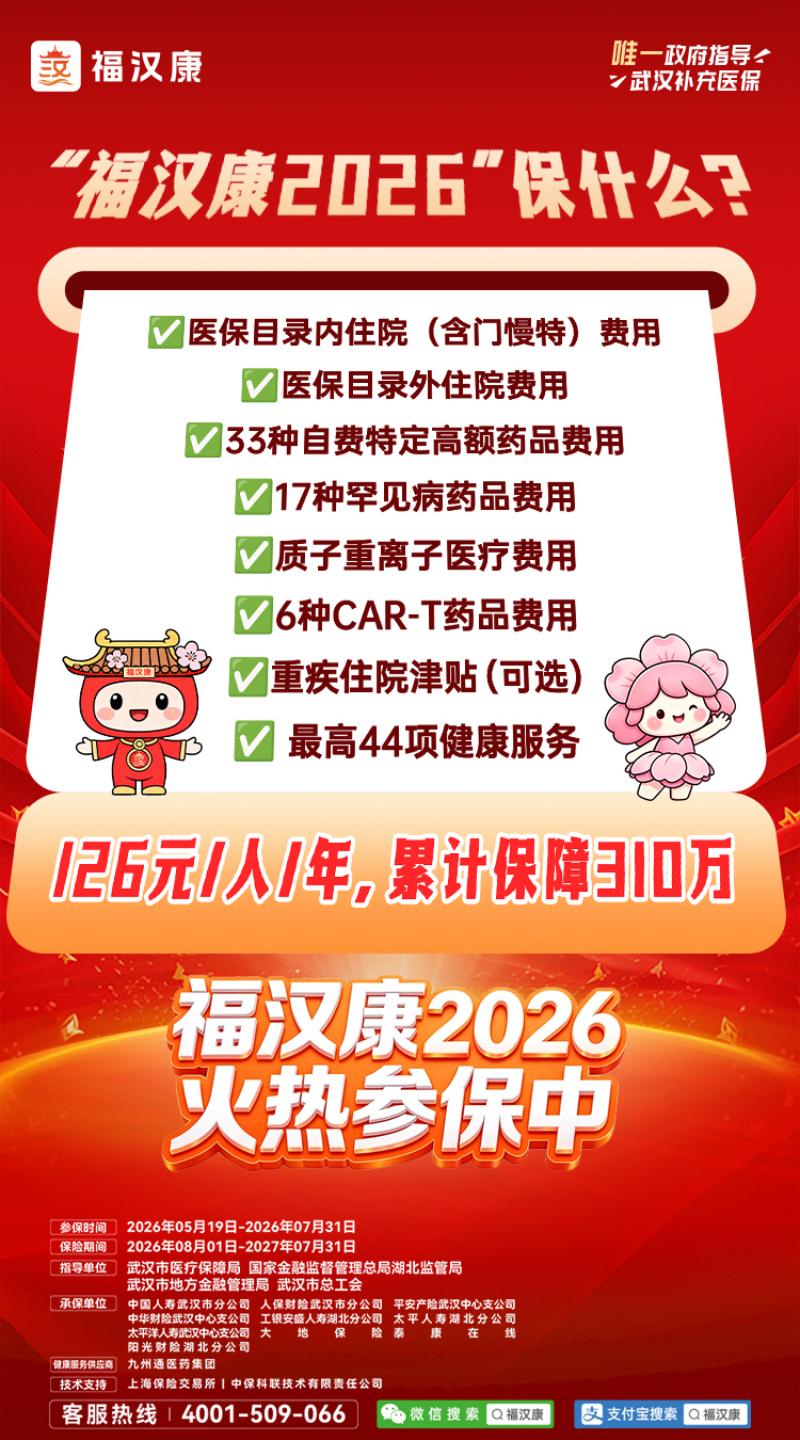
保障实力:以有限保费撬动明确且宽泛的责任
整份基础方案的保费为126元/人/年,可额外加选30元重疾住院津贴加油包,触发条件后每天补贴100元,单次住院最高1000元。核心保障额度累计超310万元,覆盖六大板块:医保目录内住院(含门诊慢特病)、医保目录外住院、特定高额药品费用、罕见病药品费用、质子重离子医疗费用,以及可选的重疾住院津贴。免赔额的设计也体现了对持续参保群体的友好:医保内、外住院免赔额均为1.5万元,若上个年度已参保且无理赔的健康体,医保内免赔额可从1.5万元降至1.4万元。这些参数背后没有玄虚,就是把大额医疗支出中自己承担的部分,尽量往保障里面纳入。
服务与技术支撑:线上流转让理赔更可及
福汉康的运转高度依赖线上化服务。投保通过微信公众号等入口完成,职工医保参保人还可使用个人账户余额为本人、配偶、子女及父母缴费,实现真正的家庭共济。理赔同样全线上升级,支持在公众号内上传资料、签字确认,全程无需线下奔波;如有需要也可前往项目服务中心或承保公司网点获取人工协助。从理赔资料要求来看,它明确列出需要身份证件、病历、费用清单、医保结算单等材料,关键在清晰易得。这种透明的规则,让“怕赔不到”的心理负担大为降低。
市场逻辑:为什么它能对既往症开放赔付
或许有人会疑惑,保费仅126元、赔付上限却达数百万元,还要覆盖已病人群,商业上何以成立?其实这类产品的运作依托大数法则与政府指导下的成本控制。统一费率结构将健康人群和既往症人群纳入同一个资金池,通过每年限定参保窗口期(2026年度参保期为5月19日至7月31日)、设置适度免赔额以及限定药品与治疗目录等方式,保证风险可控。它不是以一单生意的精算去计量,而是从整个城市医保参保人群的共济视角做平衡。正因如此,它在武汉惠民保细分市场里持续扮演基础补充层的角色。
购买保险的决策建议
面对琳琅满目的医疗保险,选择逻辑其实可以很朴素:先问有没有“用得上”的可能,再问“赔得到”的确定性。对于武汉市民而言,福汉康的优势在于几乎没有拒保顾虑,且直接嵌入医保体系,对老年、带病、年幼等难在其他渠道获得充分保障的人群尤为友好。如果家庭成员已经有比较完善的中高端医疗险,它可作为加固;如果此前一直苦于健康告知而买不上,它就是值得立即占位的兜底方案。
长期来看,构建家庭健康风险防线从来不是单靠某一份产品完成的,而是在基本医保的基础上,按需叠加不同保障层。福汉康这类普惠产品提供确定性很高的第一次补充,让更多人在面对大额医疗支出时不至于裸奔。当准备为全家购买保险时,不妨先落实这份126元的托底,再根据实际情况逐步补全。